Domain isolierungen24.de kaufen?
Wir ziehen mit dem Projekt
isolierungen24.de um.
Sind Sie am Kauf der Domain
isolierungen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain isolierungen24.de kaufen?
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **
Ähnliche Suchbegriffe für Kredite und Darlehen
Top-Angebote
Produkte zum Begriff Kredite und Darlehen:
-
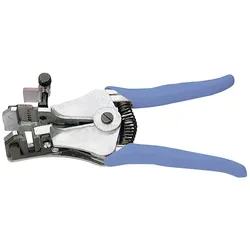
FACOM Abisolierzange Teflon-IsolierungenHochpräzisionsabisolierzange für Teflon-IsolierungenProduktstärken:Hohe Präzision zum Rundschneiden der Isolierung, ohne den Leiter zu beschädigenDie aufgesetzten Backen sorgen für schonendes Greifen der IsolierungProfildurchmesser: 0,55 - 0,65 -0,82 - 1,05 - 1,30 -1,55 mm2AWG: 26 - 24 - 22 - 20 - 18 - 16Technische Daten:Abmessungen [mm]: 250 x 75 x 22[g]: 370353,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
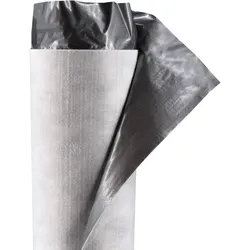
Trittschalldämmung mit Dampfsperre 250 m2 1m breit – Parkett- und Laminatunterla...<section lang="de" id="deutsch"> <h1>Trittschalldämmung mit Dampfsperre für Parkett und Laminat </h1> <p><strong>2-in-1-Bodenunterlage aus PES-Spinnvlies 150 g/m2 mit aufkaschierter 70 μm PE-Folie – nur ca. 1,5 mm stark – für Laminat, Parkett und Fußbodenheizung</strong></p> <h2>Produktvorteile</h2> <ul> <li><strong>GERINGE AUFBAUHÖHE:</strong> Das hochwertige PES-Spinnvlies ermöglicht eine leistungsfähige Trittschalldämmung bei einer Materialstärke von nur ca. 1,5 mm – ideal für Renovierungen und Altbausanierungen.</li> <li><strong>TRITTSCHALLDÄMMEND:</strong> Trittschallminderung bis zu ca. 18 dB beziehungsweise 26 % – für eine angenehmere Raumakustik und einen höheren Gehkomfort.</li> <li><strong>FEUCHTIGKEITSSCHUTZ:</strong> Die kaschierte, silbergraue PE-Folie schützt den Bodenbelag vor aufsteigender Bodenfeuchte.</li> <li><strong>EINFACHE VERLEGUNG:</stron...645,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
-
Was sind mögliche Tilgungsoptionen für Kredite und Darlehen?
1. Die Tilgung von Krediten und Darlehen kann in festen monatlichen Raten erfolgen. 2. Eine andere Option ist die Tilgung in variablen Raten, die sich je nach Einkommen oder finanzieller Situation ändern können. 3. Manche Kredite bieten auch die Möglichkeit einer Einmaltilgung am Ende der Laufzeit. **
-
Welche Faktoren beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Faktoren, die die Finanzierungskonditionen für Kredite und Darlehen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Weitere wichtige Faktoren sind die aktuelle Zinssituation am Markt und die Sicherheiten, die der Kreditnehmer bieten kann. Auch die wirtschaftliche Lage und das Risiko des Kreditgebers spielen eine Rolle bei der Festlegung der Konditionen. **
-
Welche Kriterien beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Kriterien für die Finanzierungskonditionen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Sicherheiten, die der Kreditnehmer bieten kann, sowie die allgemeine wirtschaftliche Lage eine Rolle bei der Festlegung der Konditionen. Je besser die Bonität des Kreditnehmers und je niedriger das Ausfallrisiko, desto günstiger sind in der Regel die Finanzierungskonditionen. **


Was sind die typischen Laufzeiten für Kredite und Darlehen?
Typische Laufzeiten für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Kurzfristige Kredite haben Laufzeiten von wenigen Monaten bis zu 5 Jahren, während langfristige Darlehen Laufzeiten von 10 bis 30 Jahren haben. Die genaue Laufzeit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditsumme, dem Verwendungszweck und der Bonität des Kreditnehmers. **
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen in verschiedenen Finanzinstituten?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Finanzinstitut. Sie können in Form von festen monatlichen Raten, variablen Zinsen oder einer Einmalzahlung am Ende der Laufzeit erfolgen. Es ist wichtig, die genauen Bedingungen und Konditionen vor Vertragsabschluss zu prüfen. **
Top-Angebote
Produkte zum Begriff Kredite und Darlehen:
-
Chaos Cloud KrediteChaos Cloud Credits Mit den Chaos Cloud Credits nutzen Sie die volle Leistung und Flexibilität der Chaos Cloud für Ihre Render-Projekte. Egal ob Sie an kleinen Animationen oder großen VFX-Projekten arbeiten, die Chaos Cloud bietet Ihnen die Ressourcen, die Sie benötigen, um Ihre Render-Aufgaben schnell und effizient zu erledigen. Chaos Cloud Credits sind die perfekte Lösung für 3D-Artists, Animatoren und VFX-Profis, die leistungsstarke Cloud-Ressourcen benötigen, ohne in teure Hardware investieren zu müssen. Kaufen Sie einfach die benötigte Anzahl an Credits und nutzen Sie sie flexibel für Ihre Projekte. Hauptmerkmale: Flexibles und skalierbares Cloud Rendering Einfacher Kauf und Verwaltung von Credits Nahtlose Integration mit V-Ray und anderen Chaos Group-Produkten Schnelle Renderzeiten und hochwertige Ergebnisse Unterstützung für eine Vielzahl von 3D-Anwendungen Zuverlässige und sic...139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
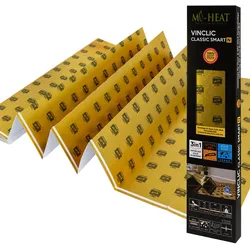
Mi-Heat Heizfilm Unterlage Dämmung mit Dampfsperre und Antirutsch-Oberfläche 530 x 118 x 0,15 cmTrittschalldämmung mit Dampfsperre und Antirutsch-Oberfläche – Perfekte Basis für deine Heizfolie im Wohnwagen Diese hochwertige Trittschalldämmung ergänzt deine Heizfolie ideal und sorgt für optimale Wärmeverteilung, Feuchtigkeitsschutz und besseren Gehkomfort. Die integrierte Dampfsperre schützt den Boden zuverlässig, während die Antirutsch-Oberfläche ein Verrutschen der Heizfolie verhindert. Dank der geringen Materialstärke von nur 1,5 mm eignet sie sich perfekt für den Einsatz im Wohnwagen. Details: Effektiver Trittschallschutz mit bis zu 19 dB Minderung Integrierte Dampfsperre gegen aufsteigende Feuchtigkeit Antirutsch-Oberfläche für sicheren Halt von Heizfolie und Bodenbelag Hohe Druckfestigkeit und lange Haltbarkeit Ideal als Unterlage für Heizfolien im Wohnwagen Technische Daten: Materialstärke: 1,5 mm Material: modifiziertes XPS/PET Druckfestigkeit: 400 kPa Punktuelle Ausgleichsfähigkeit: bis 1 mm Dynamische Druckfestigkeit: 400.000 Zyklen Wärmedurchlasswiderstand: ~0,04 m²K/W Wasserdampf-Diffusionswiderstand: 150 m Trittschallminderung: 19 dB Brandverhalten: Klasse Efl nach DIN EN 13501-1 Emissionsgeprüft mit DIBt-Zulassung Z-158.10-65 Maße: 5,3 × 1,18 m (1 Paket = 6,25 m²) Lieferumfang: 1x Trittschalldämmung mit Dampfsperre und Antirutsch-Oberfläche (6,25 m²)37,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
-
Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **
-
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
-
Was sind mögliche Tilgungsoptionen für Kredite und Darlehen?
1. Die Tilgung von Krediten und Darlehen kann in festen monatlichen Raten erfolgen. 2. Eine andere Option ist die Tilgung in variablen Raten, die sich je nach Einkommen oder finanzieller Situation ändern können. 3. Manche Kredite bieten auch die Möglichkeit einer Einmaltilgung am Ende der Laufzeit. **
Ähnliche Suchbegriffe für Kredite und Darlehen
-
FACOM Abisolierzange Teflon-IsolierungenHochpräzisionsabisolierzange für Teflon-IsolierungenProduktstärken:Hohe Präzision zum Rundschneiden der Isolierung, ohne den Leiter zu beschädigenDie aufgesetzten Backen sorgen für schonendes Greifen der IsolierungProfildurchmesser: 0,55 - 0,65 -0,82 - 1,05 - 1,30 -1,55 mm2AWG: 26 - 24 - 22 - 20 - 18 - 16Technische Daten:Abmessungen [mm]: 250 x 75 x 22[g]: 370353,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trittschalldämmung mit Dampfsperre 250 m2 1m breit – Parkett- und Laminatunterla...<section lang="de" id="deutsch"> <h1>Trittschalldämmung mit Dampfsperre für Parkett und Laminat </h1> <p><strong>2-in-1-Bodenunterlage aus PES-Spinnvlies 150 g/m2 mit aufkaschierter 70 μm PE-Folie – nur ca. 1,5 mm stark – für Laminat, Parkett und Fußbodenheizung</strong></p> <h2>Produktvorteile</h2> <ul> <li><strong>GERINGE AUFBAUHÖHE:</strong> Das hochwertige PES-Spinnvlies ermöglicht eine leistungsfähige Trittschalldämmung bei einer Materialstärke von nur ca. 1,5 mm – ideal für Renovierungen und Altbausanierungen.</li> <li><strong>TRITTSCHALLDÄMMEND:</strong> Trittschallminderung bis zu ca. 18 dB beziehungsweise 26 % – für eine angenehmere Raumakustik und einen höheren Gehkomfort.</li> <li><strong>FEUCHTIGKEITSSCHUTZ:</strong> Die kaschierte, silbergraue PE-Folie schützt den Bodenbelag vor aufsteigender Bodenfeuchte.</li> <li><strong>EINFACHE VERLEGUNG:</stron...645,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pils, Michael: WärmebrückenWärmebrücken , Wärmebrücken erkennen - optimieren - berechnen - vermeiden Das Handbuch zeigt, wie man Wärmebrücken einfach und schnell berechnet. Die 3. Auflage liefert neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau, bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. Wärmebrücken einfach und schnell berechnen: Der rechnerische Wärmebrücken-Nachweis ist kompliziert und aufwändig, wird aber immer wichtiger, um hochwärmegedämmte Gebäude, KfW-Effizienzhäuser oder Passivhäuser wirtschaftlich realisieren zu können. Denn nur so lassen sich hohe, pauschale Wärmebrückenzuschläge und unwirtschaftliche Dämmstoffdicken vermeiden. Das Handbuch erläutert Schritt für Schritt die verschiedenen Nachweise: Übersichtlich stellt es die detaillierten Wärmebrückenberechnungen nach den aktuellen Bestimmungen der DIN EN ISO 10211, den Gleichwertigkeitsnachweis nach DIN 4108 Beiblatt 2 sowie die Besonderheiten bei KfW-Nachweisen vor. Anschauliche Beispiele zeigen, wie man Details und Anschlüsse optimiert und helfen so, eine Wärmebrücke zu minimieren und Tauwasserausfall sicher zu vermeiden. Nutzungsvorteile im Überblick: - Das Buch hilft Architekten und Energieberatern bei der Auswahl der richtigen Anschlussdetails für eine energieeffiziente und gleichzeitig wirtschaftliche sowie dauerhaft schadenfreie Ausführung und bei der Erstellung der entsprechenden eigenen Nachweise. - Im Buch werden Berechnungen sowohl mit Hilfe von Wärmebrückenkatalogen als auch mit Hilfe von Isothermenprogrammen vorgestellt. Aus dem Inhalt: - Grundlagen - Randbedingungen für die Berechnung - Einfluss von Wärmebrücken auf die Energiebilanz - Beispiele für Optimierungsmöglichkeiten von Wärmebrücken - Thermografie - typische Wärmebrücken im Bestand - Gleichwertigkeitsnachweis - Detaillierte Berechnung des Wärmebrückenfaktors - Beispiel Einfamilienhaus als Holztafelbau - Beispiel Einfamilienhaus als Massivbau - Beispiel Bestandsgebäude mit Wärmedämmverbundsystem (WDVS) - Anhang Neu in der 3. Auflage Wärmebrücken: - Die 3. Auflage wurde mit Blick auf das neue Gebäudeenergiegesetz (GEG) aktualisiert und erweitert - Neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau (hochwärmegedämmter Ziegel), bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20231214, Produktform: Kartoniert, Autoren: Pils, Michael~Volland, Johannes, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 336, Abbildungen: 398 Abbildungen und 117 Karten/Tabellen, Keyword: Bauphysik; EnEV; Energieeffizienz; Energieeinsparung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 172, Höhe: 21, Gewicht: 924, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,104,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieneke, Bert: Brandschutz und Evakuierung in Wohn- und PflegeeinrichtungenBrandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen , Menschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert Ihnen die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmaßnahmen. Er hilft Ihnen so dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können Sie spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermeiden. Das Buch liefert Ihnen Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt Sie damit nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschließenden Schulung von Betreibern und Personal. Aus dem Inhalt: ¿ Bauen für eine alternde und inklusive Gesellschaft ¿ Rechtliche Rahmenbedingungen und Abgrenzung ¿ Bauliche Konzeption ¿ Anlagen- und Sicherheitstechnik ¿ Einrichtungen für die Feuerwehr ¿ Organisatorischer Brandschutz und Betreiberverantwortung: Räumungs- und Evakuierungskonzepte ¿ Brandschutzmaßnahmen im Detail ¿ Praxisbeispiele ¿ Anhang inkl. Arbeitshilfen und Checklisten , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20221209, Produktform: Leinen, Autoren: Wieneke, Bert, Seitenzahl/Blattzahl: 185, Abbildungen: 186 farbige Abbildungen und 7 Karten/Tabellen, Keyword: Architektur; Barrierefrei; Barrierefreies Bauen; Barrierefreiheit; Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Evakuierung; Planung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Recht, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Planungsrecht, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 17, Gewicht: 889, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2827714, Ist ein Teil von EAN: 9783481043872 9783481043872, eBook EAN: 9783481043865, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Faktoren, die die Finanzierungskonditionen für Kredite und Darlehen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Darlehens. Weitere wichtige Faktoren sind die aktuelle Zinssituation am Markt und die Sicherheiten, die der Kreditnehmer bieten kann. Auch die wirtschaftliche Lage und das Risiko des Kreditgebers spielen eine Rolle bei der Festlegung der Konditionen. **
-
Welche Kriterien beeinflussen die Finanzierungskonditionen für Kredite und Darlehen?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits sind entscheidende Kriterien für die Finanzierungskonditionen. Zudem spielen auch der aktuelle Zinssatz am Markt, die Sicherheiten, die der Kreditnehmer bieten kann, sowie die allgemeine wirtschaftliche Lage eine Rolle bei der Festlegung der Konditionen. Je besser die Bonität des Kreditnehmers und je niedriger das Ausfallrisiko, desto günstiger sind in der Regel die Finanzierungskonditionen. **
-
Was sind die typischen Laufzeiten für Kredite und Darlehen?
Typische Laufzeiten für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Kurzfristige Kredite haben Laufzeiten von wenigen Monaten bis zu 5 Jahren, während langfristige Darlehen Laufzeiten von 10 bis 30 Jahren haben. Die genaue Laufzeit hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditsumme, dem Verwendungszweck und der Bonität des Kreditnehmers. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen in verschiedenen Finanzinstituten?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Finanzinstitut. Sie können in Form von festen monatlichen Raten, variablen Zinsen oder einer Einmalzahlung am Ende der Laufzeit erfolgen. Es ist wichtig, die genauen Bedingungen und Konditionen vor Vertragsabschluss zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.